Domain pegelsteuerung.de kaufen?
Wir ziehen mit dem Projekt
pegelsteuerung.de um.
Sind Sie am Kauf der Domain
pegelsteuerung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pegelsteuerung.de kaufen?
Wer zahlt Lohnnebenkosten?
Lohnnebenkosten sind die zusätzlichen Kosten, die ein Arbeitgeber neben dem Bruttogehalt eines Arbeitnehmers tragen muss. Dazu gehören unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung und zur Rentenversicherung. Diese Kosten werden in der Regel vom Arbeitgeber getragen und nicht vom Arbeitnehmer. Sie sind ein wichtiger Bestandteil der Gesamtkosten, die ein Arbeitgeber für die Beschäftigung von Arbeitnehmern aufbringen muss. Letztendlich werden die Lohnnebenkosten also vom Arbeitgeber gezahlt. **
Was sind Lohnnebenkosten Arbeitgeber?
Was sind Lohnnebenkosten Arbeitgeber? Lohnnebenkosten Arbeitgeber sind die zusätzlichen Kosten, die ein Arbeitgeber neben dem Bruttogehalt eines Arbeitnehmers tragen muss. Dazu gehören unter anderem die Sozialversicherungsbeiträge, wie die Kranken-, Renten- und Arbeitslosenversicherung, sowie die Beiträge zur Unfallversicherung und die Umlagen zur Finanzierung von Mutterschafts- und Insolvenzgeld. Diese Kosten werden vom Arbeitgeber getragen und sind in vielen Ländern gesetzlich vorgeschrieben. Sie erhöhen somit die Gesamtkosten, die ein Arbeitgeber für die Beschäftigung eines Arbeitnehmers aufbringen muss. **
Ähnliche Suchbegriffe für Lohnnebenkosten
Top-Angebote
Produkte zum Begriff Lohnnebenkosten:
-
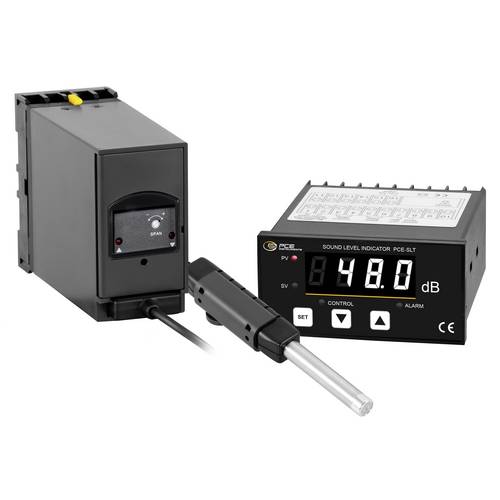
PCE Instruments Schallpegel-Messgerät PCE-SLTLärmmessgerät SLT zum Festeinbau mit Relaisausgang und Regelausgang Die Lärmwarnanlage besteht aus einem Messmikrofon mit Handgriff und einem Wandhalter an 1,5 m Kabel, einem Lärm - Transmitter und einer Digitalanzeige. Der wesentliche Einsatzbereich dieser Lärmwarnanlage liegt in der kontinuierlichen Lärmmessung und Lärmüberwachung von Fabrikhallen, Produktionsräumen und bei Großveranstaltungen (Diskotheken, Volksfeste, Kart-Bahnen ...). Die Digitalanzeige hat einen Relais-Ausgang zur Ansteuerung von Alarmhupen oder Blinklichtern zur optischen oder akustischen Warnung und einen Regelausgang. Der Grenzwert für diesen Alarmausgang kann an der Anzeige programmiert werden. Ebenfalls kann das analoge Ausgangssignal zur Steuerung von Fensterklappen ... verwendet werden oder die Signale des Transmitters auf einem Logger gespeichert, ausgewertet und dokumentiert werden. Das Lärm-Warngerät ist sehr einfach anzuschließen und über 240 V Netzstrom betreibbar. Die Digitalanzeige für die Lärmwarnanzeige wird vorkonfiguriert auf den Lärm-Transmitter geliefert und kann sofort eingesetzt werden.609,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
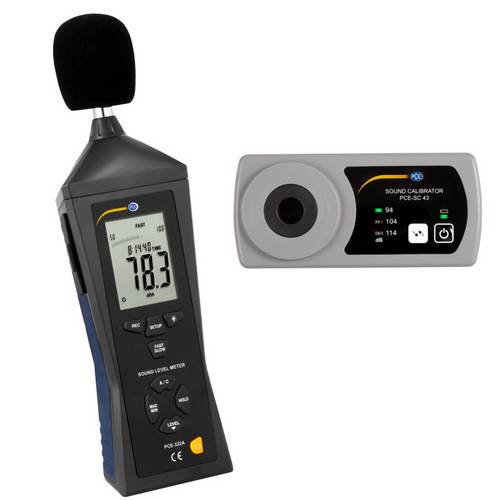
PCE Instruments Schallpegel-Messgerät PCE-322-SC43Das Lärmmessgerät PCE-322A eignet sich besonders für Messungen der Schallbelästigung im Bereich der Industrie-, Gesundheits-, Sicherheits- und Umgebungsüberwachung. Das Lärmmessgerät hat eine Loggerfunktion, was eine Speicherung von bis zu 32700 Messwerten ermöglicht. Damit ist es ideal für Langzeitüberwachungen ist. Das Schallpegelmessgerät PCE-322A kann mit einem USB-Kabel an den PC verbunden werden. Eine Livemessung ist mit dem Schallpegelmessgerät auch möglich und die Daten sind direkt einzusehen und können ausgewertet werden. Die Software bietet Datendarstellungen in Grafik-Formaten und Tabellen. Diese Daten können beispielsweise nach MS Excel übertragen werden. Der Datenlogger hat einen Analogausgang und bietet weitere Ausstattungsmerkmale die einzigartig in seiner Klasse sind. Klasse II Schall - Kalibrator mit verschiedenen Schalldruckpegeln Die Kalibrierfrequenz bei dem Klasse II Schall - Kalibrator liegt bei 1000 Hz und ist eine Sinusform. Im Vergleich zu anderen Kalibratoren hat dieser Klasse II Schall - Kalibrator drei einstellbare Schalldruckpegel. 94 dB, 104 dB und 114 dB stehen dabei zur Verfügung und können per Tastendruck auf dem Klasse II Schall - Kalibrator ausgewählt werden. Somit steht ein zusätzlicher 104 dB Schalldruckpegel zur Verfügung. Mit einer Genauigkeit von ±0,4 dB ist der Klasse II Schall - Kalibrator besonders präzise. Damit ist es mit dem Klasse II Schall - Kalibrator möglich Schallmessgeräte auf deren Genauigkeit hin zu überp285,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Prozent Lohnnebenkosten?
Wie viel Prozent Lohnnebenkosten fallen in einem Unternehmen an? Die Höhe der Lohnnebenkosten kann je nach Land, Branche und Unternehmensgröße variieren. In Deutschland liegen die Lohnnebenkosten durchschnittlich bei etwa 20-30% des Bruttogehalts. Dazu zählen unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung und zur Rentenversicherung. Es ist wichtig, die Lohnnebenkosten bei der Kalkulation von Personalkosten zu berücksichtigen, um die Gesamtkosten für das Unternehmen realistisch einschätzen zu können. **
-
Wie werden Lohnnebenkosten verbucht?
Lohnnebenkosten werden in der Buchhaltung als Aufwand verbucht. Sie werden in der Regel als separate Positionen erfasst, zum Beispiel unter den Konten "Sozialversicherungsbeiträge" oder "Betriebliche Altersvorsorge". Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gehalt der Mitarbeiter und den gesetzlichen Vorgaben. **
-
Was sind gesetzliche Lohnnebenkosten?
Was sind gesetzliche Lohnnebenkosten? Gesetzliche Lohnnebenkosten sind zusätzliche Kosten, die ein Arbeitgeber über den reinen Bruttolohn hinaus für die Beschäftigung eines Arbeitnehmers zahlen muss. Dazu gehören unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung, zur Unfallversicherung und zur Rentenversicherung. Diese Kosten werden gesetzlich festgelegt und variieren je nach Land und Region. Sie dienen dazu, die soziale Absicherung der Arbeitnehmer zu gewährleisten und das Sozialversicherungssystem zu finanzieren. In vielen Ländern sind die gesetzlichen Lohnnebenkosten ein wichtiger Bestandteil der Arbeitskosten und können die Wettbewerbsfähigkeit von Unternehmen beeinflussen. **
-
Wie berechnet man die Lohnnebenkosten?
Die Lohnnebenkosten umfassen alle Kosten, die ein Arbeitgeber zusätzlich zum Bruttogehalt eines Arbeitnehmers tragen muss. Dazu gehören unter anderem die Sozialversicherungsbeiträge, die Unfallversicherung, die Arbeitslosenversicherung und die betriebliche Altersvorsorge. Um die Lohnnebenkosten zu berechnen, müssen diese verschiedenen Kostenfaktoren berücksichtigt werden. Dazu zählen auch individuelle Faktoren wie die Höhe des Bruttogehalts, die Art des Beschäftigungsverhältnisses und eventuelle Zusatzleistungen des Arbeitgebers. Es ist wichtig, die aktuellen gesetzlichen Bestimmungen und Regelungen zu den Lohnnebenkosten zu beachten, um eine korrekte Berechnung durchzuführen. **
Wie hoch sind Lohnnebenkosten 2019?
Wie hoch sind Lohnnebenkosten 2019? Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie z.B. dem Bruttogehalt des Arbeitnehmers, dem Bundesland, in dem das Unternehmen ansässig ist, und dem Sozialversicherungsträger. Im Jahr 2019 betrugen die Lohnnebenkosten in Deutschland durchschnittlich etwa 21 Prozent des Bruttogehalts. Dazu gehören unter anderem Beiträge zur Krankenversicherung, Rentenversicherung, Arbeitslosenversicherung und Pflegeversicherung. Unternehmen müssen diese Kosten zusätzlich zum Bruttogehalt ihrer Mitarbeiter tragen. **
Wie hoch sind die Lohnnebenkosten?
Wie hoch sind die Lohnnebenkosten? Die Höhe der Lohnnebenkosten kann je nach Land, Branche und individuellen Umständen variieren. In Deutschland betragen die Lohnnebenkosten in der Regel etwa 20-30% des Bruttolohns. Sie umfassen unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung und zur Rentenversicherung. Es ist wichtig, die Lohnnebenkosten bei der Kalkulation von Personalkosten zu berücksichtigen, da sie einen erheblichen Anteil an den Gesamtkosten eines Mitarbeiters ausmachen. **
Top-Angebote
Produkte zum Begriff Lohnnebenkosten:
-
Kern Schallpegel-Messgerät BSWA-01Kalibrator zur regelmäßigen Justage des Schallpegelmessgeräts, Klasse 1, sowie zur Prüfung der Linearität von Schallpegelmessgeräten.- Anwendbare Normen: IEC60942:2003 Class 1, ANSI S1.40-1984, GB/T 15173-1994.- Ausgangs-Frequenz 1 kHz (+/- 0,5 %)- Ausgabe Schalldruck, wählbar 94 dB oder 114 dB (± 0.3 dB)- Klirrfaktor ˂ 2 %- Stabilisierungszeit ˂ 10 s- Zulässiger Umgebungstemperaturbereich -10 °C/50 °C- Der Kalibrator ist geeignet für 1/2"- sowie 1/4"-Mikrofone (Adapter im Lieferumfang enthalten) gemäß Norm IEC 61094-4- Batteriebetrieb, 2x 1.5 V AA, nicht serienmäßig, Betriebsdauer bis zu 40 h- Abmessungen BxTxH 70x70x48 mm- Nettogewicht ca. 137 g.875,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Schallpegel-Messgerät PCE-SLTLärmmessgerät SLT zum Festeinbau mit Relaisausgang und Regelausgang Die Lärmwarnanlage besteht aus einem Messmikrofon mit Handgriff und einem Wandhalter an 1,5 m Kabel, einem Lärm - Transmitter und einer Digitalanzeige. Der wesentliche Einsatzbereich dieser Lärmwarnanlage liegt in der kontinuierlichen Lärmmessung und Lärmüberwachung von Fabrikhallen, Produktionsräumen und bei Großveranstaltungen (Diskotheken, Volksfeste, Kart-Bahnen ...). Die Digitalanzeige hat einen Relais-Ausgang zur Ansteuerung von Alarmhupen oder Blinklichtern zur optischen oder akustischen Warnung und einen Regelausgang. Der Grenzwert für diesen Alarmausgang kann an der Anzeige programmiert werden. Ebenfalls kann das analoge Ausgangssignal zur Steuerung von Fensterklappen ... verwendet werden oder die Signale des Transmitters auf einem Logger gespeichert, ausgewertet und dokumentiert werden. Das Lärm-Warngerät ist sehr einfach anzuschließen und über 240 V Netzstrom betreibbar. Die Digitalanzeige für die Lärmwarnanzeige wird vorkonfiguriert auf den Lärm-Transmitter geliefert und kann sofort eingesetzt werden.609,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Lohnnebenkosten?
Lohnnebenkosten sind die zusätzlichen Kosten, die ein Arbeitgeber neben dem Bruttogehalt eines Arbeitnehmers tragen muss. Dazu gehören unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung und zur Rentenversicherung. Diese Kosten werden in der Regel vom Arbeitgeber getragen und nicht vom Arbeitnehmer. Sie sind ein wichtiger Bestandteil der Gesamtkosten, die ein Arbeitgeber für die Beschäftigung von Arbeitnehmern aufbringen muss. Letztendlich werden die Lohnnebenkosten also vom Arbeitgeber gezahlt. **
-
Was sind Lohnnebenkosten Arbeitgeber?
Was sind Lohnnebenkosten Arbeitgeber? Lohnnebenkosten Arbeitgeber sind die zusätzlichen Kosten, die ein Arbeitgeber neben dem Bruttogehalt eines Arbeitnehmers tragen muss. Dazu gehören unter anderem die Sozialversicherungsbeiträge, wie die Kranken-, Renten- und Arbeitslosenversicherung, sowie die Beiträge zur Unfallversicherung und die Umlagen zur Finanzierung von Mutterschafts- und Insolvenzgeld. Diese Kosten werden vom Arbeitgeber getragen und sind in vielen Ländern gesetzlich vorgeschrieben. Sie erhöhen somit die Gesamtkosten, die ein Arbeitgeber für die Beschäftigung eines Arbeitnehmers aufbringen muss. **
-
Wie viel Prozent Lohnnebenkosten?
Wie viel Prozent Lohnnebenkosten fallen in einem Unternehmen an? Die Höhe der Lohnnebenkosten kann je nach Land, Branche und Unternehmensgröße variieren. In Deutschland liegen die Lohnnebenkosten durchschnittlich bei etwa 20-30% des Bruttogehalts. Dazu zählen unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung und zur Rentenversicherung. Es ist wichtig, die Lohnnebenkosten bei der Kalkulation von Personalkosten zu berücksichtigen, um die Gesamtkosten für das Unternehmen realistisch einschätzen zu können. **
-
Wie werden Lohnnebenkosten verbucht?
Lohnnebenkosten werden in der Buchhaltung als Aufwand verbucht. Sie werden in der Regel als separate Positionen erfasst, zum Beispiel unter den Konten "Sozialversicherungsbeiträge" oder "Betriebliche Altersvorsorge". Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gehalt der Mitarbeiter und den gesetzlichen Vorgaben. **
Ähnliche Suchbegriffe für Lohnnebenkosten
-
PCE Instruments Schallpegel-Messgerät PCE-322-SC43Das Lärmmessgerät PCE-322A eignet sich besonders für Messungen der Schallbelästigung im Bereich der Industrie-, Gesundheits-, Sicherheits- und Umgebungsüberwachung. Das Lärmmessgerät hat eine Loggerfunktion, was eine Speicherung von bis zu 32700 Messwerten ermöglicht. Damit ist es ideal für Langzeitüberwachungen ist. Das Schallpegelmessgerät PCE-322A kann mit einem USB-Kabel an den PC verbunden werden. Eine Livemessung ist mit dem Schallpegelmessgerät auch möglich und die Daten sind direkt einzusehen und können ausgewertet werden. Die Software bietet Datendarstellungen in Grafik-Formaten und Tabellen. Diese Daten können beispielsweise nach MS Excel übertragen werden. Der Datenlogger hat einen Analogausgang und bietet weitere Ausstattungsmerkmale die einzigartig in seiner Klasse sind. Klasse II Schall - Kalibrator mit verschiedenen Schalldruckpegeln Die Kalibrierfrequenz bei dem Klasse II Schall - Kalibrator liegt bei 1000 Hz und ist eine Sinusform. Im Vergleich zu anderen Kalibratoren hat dieser Klasse II Schall - Kalibrator drei einstellbare Schalldruckpegel. 94 dB, 104 dB und 114 dB stehen dabei zur Verfügung und können per Tastendruck auf dem Klasse II Schall - Kalibrator ausgewählt werden. Somit steht ein zusätzlicher 104 dB Schalldruckpegel zur Verfügung. Mit einer Genauigkeit von ±0,4 dB ist der Klasse II Schall - Kalibrator besonders präzise. Damit ist es mit dem Klasse II Schall - Kalibrator möglich Schallmessgeräte auf deren Genauigkeit hin zu überp285,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Schallpegel-Messgerät PCE-SLTLärmmessgerät SLT zum Festeinbau mit Relaisausgang und Regelausgang Die Lärmwarnanlage besteht aus einem Messmikrofon mit Handgriff und einem Wandhalter an 1,5 m Kabel, einem Lärm - Transmitter und einer Digitalanzeige. Der wesentliche Einsatzbereich dieser Lärmwarnanlage liegt in der kontinuierlichen Lärmmessung und Lärmüberwachung von Fabrikhallen, Produktionsräumen und bei Großveranstaltungen (Diskotheken, Volksfeste, Kart-Bahnen ...). Die Digitalanzeige hat einen Relais-Ausgang zur Ansteuerung von Alarmhupen oder Blinklichtern zur optischen oder akustischen Warnung und einen Regelausgang. Der Grenzwert für diesen Alarmausgang kann an der Anzeige programmiert werden. Ebenfalls kann das analoge Ausgangssignal zur Steuerung von Fensterklappen ... verwendet werden oder die Signale des Transmitters auf einem Logger gespeichert, ausgewertet und dokumentiert werden. Das Lärm-Warngerät ist sehr einfach anzuschließen und über 240 V Netzstrom betreibbar. Die Digitalanzeige für die Lärmwarnanzeige wird vorkonfiguriert auf den Lärm-Transmitter geliefert und kann sofort eingesetzt werden.604,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind gesetzliche Lohnnebenkosten?
Was sind gesetzliche Lohnnebenkosten? Gesetzliche Lohnnebenkosten sind zusätzliche Kosten, die ein Arbeitgeber über den reinen Bruttolohn hinaus für die Beschäftigung eines Arbeitnehmers zahlen muss. Dazu gehören unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung, zur Unfallversicherung und zur Rentenversicherung. Diese Kosten werden gesetzlich festgelegt und variieren je nach Land und Region. Sie dienen dazu, die soziale Absicherung der Arbeitnehmer zu gewährleisten und das Sozialversicherungssystem zu finanzieren. In vielen Ländern sind die gesetzlichen Lohnnebenkosten ein wichtiger Bestandteil der Arbeitskosten und können die Wettbewerbsfähigkeit von Unternehmen beeinflussen. **
-
Wie berechnet man die Lohnnebenkosten?
Die Lohnnebenkosten umfassen alle Kosten, die ein Arbeitgeber zusätzlich zum Bruttogehalt eines Arbeitnehmers tragen muss. Dazu gehören unter anderem die Sozialversicherungsbeiträge, die Unfallversicherung, die Arbeitslosenversicherung und die betriebliche Altersvorsorge. Um die Lohnnebenkosten zu berechnen, müssen diese verschiedenen Kostenfaktoren berücksichtigt werden. Dazu zählen auch individuelle Faktoren wie die Höhe des Bruttogehalts, die Art des Beschäftigungsverhältnisses und eventuelle Zusatzleistungen des Arbeitgebers. Es ist wichtig, die aktuellen gesetzlichen Bestimmungen und Regelungen zu den Lohnnebenkosten zu beachten, um eine korrekte Berechnung durchzuführen. **
-
Wie hoch sind Lohnnebenkosten 2019?
Wie hoch sind Lohnnebenkosten 2019? Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie z.B. dem Bruttogehalt des Arbeitnehmers, dem Bundesland, in dem das Unternehmen ansässig ist, und dem Sozialversicherungsträger. Im Jahr 2019 betrugen die Lohnnebenkosten in Deutschland durchschnittlich etwa 21 Prozent des Bruttogehalts. Dazu gehören unter anderem Beiträge zur Krankenversicherung, Rentenversicherung, Arbeitslosenversicherung und Pflegeversicherung. Unternehmen müssen diese Kosten zusätzlich zum Bruttogehalt ihrer Mitarbeiter tragen. **
-
Wie hoch sind die Lohnnebenkosten?
Wie hoch sind die Lohnnebenkosten? Die Höhe der Lohnnebenkosten kann je nach Land, Branche und individuellen Umständen variieren. In Deutschland betragen die Lohnnebenkosten in der Regel etwa 20-30% des Bruttolohns. Sie umfassen unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung und zur Rentenversicherung. Es ist wichtig, die Lohnnebenkosten bei der Kalkulation von Personalkosten zu berücksichtigen, da sie einen erheblichen Anteil an den Gesamtkosten eines Mitarbeiters ausmachen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.