Domain pegelsteuerung.de kaufen?
Wir ziehen mit dem Projekt
pegelsteuerung.de um.
Sind Sie am Kauf der Domain
pegelsteuerung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pegelsteuerung.de kaufen?
Was ist ein Dispokredit?
Was ist ein Dispokredit? Ein Dispokredit ist eine Art von kurzfristigem Kredit, den Banken ihren Kunden gewähren, um deren Konten zu überziehen. Dieser Kreditrahmen wird in der Regel individuell festgelegt und kann je nach Bonität des Kunden variieren. Der Dispokredit ermöglicht es dem Kunden, auch bei fehlender Deckung auf dem Konto weiterhin Zahlungen zu tätigen. Allerdings ist der Dispokredit in der Regel mit hohen Zinsen verbunden, weshalb er nur für kurzfristige finanzielle Engpässe genutzt werden sollte. **
Was bedeutet dispokredit einräumen?
Was bedeutet dispokredit einräumen? Ein Dispokredit ist eine kurzfristige Kreditlinie, die von Banken eingeräumt wird, um das Konto des Kunden zu überziehen. Der Kunde kann somit über das Guthaben hinaus Geld abheben oder Zahlungen tätigen. Die Höhe des Dispokredits wird individuell festgelegt und basiert auf der Bonität des Kunden. Es ist wichtig zu beachten, dass ein Dispokredit mit hohen Zinsen verbunden ist und daher nur für kurzfristige Liquiditätsengpässe genutzt werden sollte. **
Ähnliche Suchbegriffe für Dispokredit
Top-Angebote
Produkte zum Begriff Dispokredit:
-
PCE Instruments Schallpegel-Messgerät PCE-SLTLärmmessgerät SLT zum Festeinbau mit Relaisausgang und Regelausgang Die Lärmwarnanlage besteht aus einem Messmikrofon mit Handgriff und einem Wandhalter an 1,5 m Kabel, einem Lärm - Transmitter und einer Digitalanzeige. Der wesentliche Einsatzbereich dieser Lärmwarnanlage liegt in der kontinuierlichen Lärmmessung und Lärmüberwachung von Fabrikhallen, Produktionsräumen und bei Großveranstaltungen (Diskotheken, Volksfeste, Kart-Bahnen ...). Die Digitalanzeige hat einen Relais-Ausgang zur Ansteuerung von Alarmhupen oder Blinklichtern zur optischen oder akustischen Warnung und einen Regelausgang. Der Grenzwert für diesen Alarmausgang kann an der Anzeige programmiert werden. Ebenfalls kann das analoge Ausgangssignal zur Steuerung von Fensterklappen ... verwendet werden oder die Signale des Transmitters auf einem Logger gespeichert, ausgewertet und dokumentiert werden. Das Lärm-Warngerät ist sehr einfach anzuschließen und über 240 V Netzstrom betreibbar. Die Digitalanzeige für die Lärmwarnanzeige wird vorkonfiguriert auf den Lärm-Transmitter geliefert und kann sofort eingesetzt werden.609,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann lohnt sich ein Dispokredit?
Ein Dispokredit lohnt sich in der Regel nur, wenn man kurzfristig und überschaubar einen finanziellen Engpass überbrücken muss. Wenn man regelmäßig sein Konto überzieht, sollte man jedoch andere Finanzierungsmöglichkeiten in Betracht ziehen, da die hohen Zinsen beim Dispokredit langfristig sehr teuer werden können. Es ist wichtig, den Dispokredit nur für kurze Zeit und in geringem Umfang zu nutzen, um die Kosten niedrig zu halten. Zudem sollte man darauf achten, den Dispokredit schnellstmöglich wieder auszugleichen, um zusätzliche Zinskosten zu vermeiden. Letztendlich sollte man sich vor der Nutzung eines Dispokredits immer über alternative Finanzierungsmöglichkeiten informieren und abwägen, ob diese nicht günstiger sind. **
-
Wie wird der dispokredit berechnet?
Wie wird der dispokredit berechnet? Der Dispokredit wird in der Regel auf Basis des monatlichen Geldeingangs auf dem Konto festgelegt. Die Bank prüft die Bonität des Kunden und legt dann einen individuellen Verfügungsrahmen fest. Die Zinsen für den Dispokredit werden täglich auf den in Anspruch genommenen Betrag berechnet und monatlich vom Konto abgebucht. Es ist wichtig, den Dispokredit nur kurzfristig zu nutzen, da die Zinsen in der Regel deutlich höher sind als bei anderen Kreditformen. **
-
Wann ist ein dispokredit sinnvoll?
Ein Dispokredit kann sinnvoll sein, wenn man kurzfristig einen finanziellen Engpass überbrücken muss und keine andere Möglichkeit zur Verfügung steht. Zum Beispiel, wenn unerwartete Ausgaben auftreten oder das Gehalt noch nicht eingegangen ist. Allerdings sollte ein Dispokredit nur als vorübergehende Lösung genutzt werden, da die Zinsen in der Regel sehr hoch sind. Es ist wichtig, den Dispokredit schnellstmöglich zurückzuzahlen, um zusätzliche Kosten zu vermeiden. Langfristig ist es ratsam, auf andere Finanzierungsmöglichkeiten wie einen Ratenkredit umzusteigen, um die finanzielle Belastung zu reduzieren. **
-
Wie berechnet man einen Dispokredit?
Um einen Dispokredit zu berechnen, muss man zunächst den vereinbarten Überziehungszins mit dem überzogenen Betrag multiplizieren. Dieser Zinssatz wird in der Regel von der Bank festgelegt und kann je nach Anbieter variieren. Anschließend addiert man eventuelle Kontoführungsgebühren oder andere Kosten, die mit dem Dispokredit verbunden sind. Es ist wichtig, den Dispokredit nur kurzfristig zu nutzen, da die Zinsen für Überziehungskredite oft sehr hoch sind. Es empfiehlt sich daher, den Dispokredit schnellstmöglich auszugleichen, um zusätzliche Kosten zu vermeiden. **
Kann man einen Dispokredit umschulden?
Kann man einen Dispokredit umschulden? Ja, es ist möglich, einen Dispokredit umzuschulden, indem man einen günstigeren Kredit aufnimmt, um den Dispokredit auszugleichen. Dies kann dazu beitragen, Zinskosten zu senken und die finanzielle Belastung zu reduzieren. Es ist wichtig, die Konditionen des neuen Kredits sorgfältig zu prüfen, um sicherzustellen, dass er tatsächlich günstiger ist als der Dispokredit. Zudem sollte man darauf achten, dass man nicht in eine neue Schuldenfalle gerät und den neuen Kredit verantwortungsbewusst zurückzahlt. **
Wie bekomme ich einen Dispokredit?
Um einen Dispokredit zu erhalten, musst du zuerst ein Girokonto bei einer Bank eröffnen. Anschließend musst du regelmäßige Geldeingänge auf dem Konto nachweisen, da Banken in der Regel einen festen monatlichen Geldeingang voraussetzen. Die Höhe des Dispokredits hängt von deinem Einkommen und deiner Bonität ab. Es ist wichtig, verantwortungsbewusst mit dem Dispokredit umzugehen, da die Zinsen dafür oft sehr hoch sind. Wenn du einen Dispokredit beantragen möchtest, solltest du dich am besten direkt an deine Bank wenden und dort die Konditionen erfragen. **
Top-Angebote
Produkte zum Begriff Dispokredit:
-
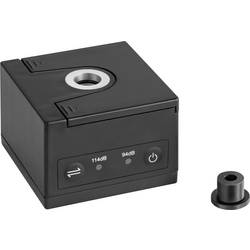
Kern Schallpegel-Messgerät BSWA-01Kalibrator zur regelmäßigen Justage des Schallpegelmessgeräts, Klasse 1, sowie zur Prüfung der Linearität von Schallpegelmessgeräten.- Anwendbare Normen: IEC60942:2003 Class 1, ANSI S1.40-1984, GB/T 15173-1994.- Ausgangs-Frequenz 1 kHz (+/- 0,5 %)- Ausgabe Schalldruck, wählbar 94 dB oder 114 dB (± 0.3 dB)- Klirrfaktor ˂ 2 %- Stabilisierungszeit ˂ 10 s- Zulässiger Umgebungstemperaturbereich -10 °C/50 °C- Der Kalibrator ist geeignet für 1/2"- sowie 1/4"-Mikrofone (Adapter im Lieferumfang enthalten) gemäß Norm IEC 61094-4- Batteriebetrieb, 2x 1.5 V AA, nicht serienmäßig, Betriebsdauer bis zu 40 h- Abmessungen BxTxH 70x70x48 mm- Nettogewicht ca. 137 g.875,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Dispokredit?
Was ist ein Dispokredit? Ein Dispokredit ist eine Art von kurzfristigem Kredit, den Banken ihren Kunden gewähren, um deren Konten zu überziehen. Dieser Kreditrahmen wird in der Regel individuell festgelegt und kann je nach Bonität des Kunden variieren. Der Dispokredit ermöglicht es dem Kunden, auch bei fehlender Deckung auf dem Konto weiterhin Zahlungen zu tätigen. Allerdings ist der Dispokredit in der Regel mit hohen Zinsen verbunden, weshalb er nur für kurzfristige finanzielle Engpässe genutzt werden sollte. **
-
Was bedeutet dispokredit einräumen?
Was bedeutet dispokredit einräumen? Ein Dispokredit ist eine kurzfristige Kreditlinie, die von Banken eingeräumt wird, um das Konto des Kunden zu überziehen. Der Kunde kann somit über das Guthaben hinaus Geld abheben oder Zahlungen tätigen. Die Höhe des Dispokredits wird individuell festgelegt und basiert auf der Bonität des Kunden. Es ist wichtig zu beachten, dass ein Dispokredit mit hohen Zinsen verbunden ist und daher nur für kurzfristige Liquiditätsengpässe genutzt werden sollte. **
-
Wann lohnt sich ein Dispokredit?
Ein Dispokredit lohnt sich in der Regel nur, wenn man kurzfristig und überschaubar einen finanziellen Engpass überbrücken muss. Wenn man regelmäßig sein Konto überzieht, sollte man jedoch andere Finanzierungsmöglichkeiten in Betracht ziehen, da die hohen Zinsen beim Dispokredit langfristig sehr teuer werden können. Es ist wichtig, den Dispokredit nur für kurze Zeit und in geringem Umfang zu nutzen, um die Kosten niedrig zu halten. Zudem sollte man darauf achten, den Dispokredit schnellstmöglich wieder auszugleichen, um zusätzliche Zinskosten zu vermeiden. Letztendlich sollte man sich vor der Nutzung eines Dispokredits immer über alternative Finanzierungsmöglichkeiten informieren und abwägen, ob diese nicht günstiger sind. **
-
Wie wird der dispokredit berechnet?
Wie wird der dispokredit berechnet? Der Dispokredit wird in der Regel auf Basis des monatlichen Geldeingangs auf dem Konto festgelegt. Die Bank prüft die Bonität des Kunden und legt dann einen individuellen Verfügungsrahmen fest. Die Zinsen für den Dispokredit werden täglich auf den in Anspruch genommenen Betrag berechnet und monatlich vom Konto abgebucht. Es ist wichtig, den Dispokredit nur kurzfristig zu nutzen, da die Zinsen in der Regel deutlich höher sind als bei anderen Kreditformen. **
Ähnliche Suchbegriffe für Dispokredit
-
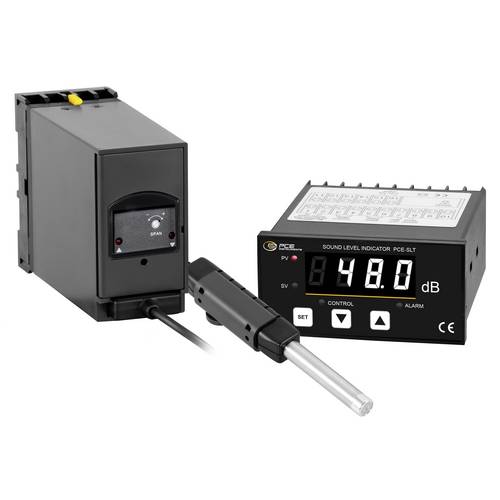
PCE Instruments Schallpegel-Messgerät PCE-SLTLärmmessgerät SLT zum Festeinbau mit Relaisausgang und Regelausgang Die Lärmwarnanlage besteht aus einem Messmikrofon mit Handgriff und einem Wandhalter an 1,5 m Kabel, einem Lärm - Transmitter und einer Digitalanzeige. Der wesentliche Einsatzbereich dieser Lärmwarnanlage liegt in der kontinuierlichen Lärmmessung und Lärmüberwachung von Fabrikhallen, Produktionsräumen und bei Großveranstaltungen (Diskotheken, Volksfeste, Kart-Bahnen ...). Die Digitalanzeige hat einen Relais-Ausgang zur Ansteuerung von Alarmhupen oder Blinklichtern zur optischen oder akustischen Warnung und einen Regelausgang. Der Grenzwert für diesen Alarmausgang kann an der Anzeige programmiert werden. Ebenfalls kann das analoge Ausgangssignal zur Steuerung von Fensterklappen ... verwendet werden oder die Signale des Transmitters auf einem Logger gespeichert, ausgewertet und dokumentiert werden. Das Lärm-Warngerät ist sehr einfach anzuschließen und über 240 V Netzstrom betreibbar. Die Digitalanzeige für die Lärmwarnanzeige wird vorkonfiguriert auf den Lärm-Transmitter geliefert und kann sofort eingesetzt werden.609,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Schallpegel-Messgerät PCE-SLTLärmmessgerät SLT zum Festeinbau mit Relaisausgang und Regelausgang Die Lärmwarnanlage besteht aus einem Messmikrofon mit Handgriff und einem Wandhalter an 1,5 m Kabel, einem Lärm - Transmitter und einer Digitalanzeige. Der wesentliche Einsatzbereich dieser Lärmwarnanlage liegt in der kontinuierlichen Lärmmessung und Lärmüberwachung von Fabrikhallen, Produktionsräumen und bei Großveranstaltungen (Diskotheken, Volksfeste, Kart-Bahnen ...). Die Digitalanzeige hat einen Relais-Ausgang zur Ansteuerung von Alarmhupen oder Blinklichtern zur optischen oder akustischen Warnung und einen Regelausgang. Der Grenzwert für diesen Alarmausgang kann an der Anzeige programmiert werden. Ebenfalls kann das analoge Ausgangssignal zur Steuerung von Fensterklappen ... verwendet werden oder die Signale des Transmitters auf einem Logger gespeichert, ausgewertet und dokumentiert werden. Das Lärm-Warngerät ist sehr einfach anzuschließen und über 240 V Netzstrom betreibbar. Die Digitalanzeige für die Lärmwarnanzeige wird vorkonfiguriert auf den Lärm-Transmitter geliefert und kann sofort eingesetzt werden.604,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist ein dispokredit sinnvoll?
Ein Dispokredit kann sinnvoll sein, wenn man kurzfristig einen finanziellen Engpass überbrücken muss und keine andere Möglichkeit zur Verfügung steht. Zum Beispiel, wenn unerwartete Ausgaben auftreten oder das Gehalt noch nicht eingegangen ist. Allerdings sollte ein Dispokredit nur als vorübergehende Lösung genutzt werden, da die Zinsen in der Regel sehr hoch sind. Es ist wichtig, den Dispokredit schnellstmöglich zurückzuzahlen, um zusätzliche Kosten zu vermeiden. Langfristig ist es ratsam, auf andere Finanzierungsmöglichkeiten wie einen Ratenkredit umzusteigen, um die finanzielle Belastung zu reduzieren. **
-
Wie berechnet man einen Dispokredit?
Um einen Dispokredit zu berechnen, muss man zunächst den vereinbarten Überziehungszins mit dem überzogenen Betrag multiplizieren. Dieser Zinssatz wird in der Regel von der Bank festgelegt und kann je nach Anbieter variieren. Anschließend addiert man eventuelle Kontoführungsgebühren oder andere Kosten, die mit dem Dispokredit verbunden sind. Es ist wichtig, den Dispokredit nur kurzfristig zu nutzen, da die Zinsen für Überziehungskredite oft sehr hoch sind. Es empfiehlt sich daher, den Dispokredit schnellstmöglich auszugleichen, um zusätzliche Kosten zu vermeiden. **
-
Kann man einen Dispokredit umschulden?
Kann man einen Dispokredit umschulden? Ja, es ist möglich, einen Dispokredit umzuschulden, indem man einen günstigeren Kredit aufnimmt, um den Dispokredit auszugleichen. Dies kann dazu beitragen, Zinskosten zu senken und die finanzielle Belastung zu reduzieren. Es ist wichtig, die Konditionen des neuen Kredits sorgfältig zu prüfen, um sicherzustellen, dass er tatsächlich günstiger ist als der Dispokredit. Zudem sollte man darauf achten, dass man nicht in eine neue Schuldenfalle gerät und den neuen Kredit verantwortungsbewusst zurückzahlt. **
-
Wie bekomme ich einen Dispokredit?
Um einen Dispokredit zu erhalten, musst du zuerst ein Girokonto bei einer Bank eröffnen. Anschließend musst du regelmäßige Geldeingänge auf dem Konto nachweisen, da Banken in der Regel einen festen monatlichen Geldeingang voraussetzen. Die Höhe des Dispokredits hängt von deinem Einkommen und deiner Bonität ab. Es ist wichtig, verantwortungsbewusst mit dem Dispokredit umzugehen, da die Zinsen dafür oft sehr hoch sind. Wenn du einen Dispokredit beantragen möchtest, solltest du dich am besten direkt an deine Bank wenden und dort die Konditionen erfragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.